Domain bremskörper.de kaufen?
Wir ziehen mit dem Projekt
bremskörper.de um.
Sind Sie am Kauf der Domain
bremskörper.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremskörper.de kaufen?
Ist eine Kreditversicherung sinnvoll?
Ist eine Kreditversicherung sinnvoll? Eine Kreditversicherung kann sinnvoll sein, um sich vor Zahlungsausfällen von Kunden zu schützen und das Risiko von Forderungsausfällen zu minimieren. Sie bietet Unternehmen finanzielle Sicherheit und hilft, die Liquidität zu erhalten. Allerdings ist eine Kreditversicherung mit Kosten verbunden, die je nach Anbieter und Umfang der Versicherung variieren können. Es ist wichtig, die individuelle Risikosituation des Unternehmens zu bewerten und abzuwägen, ob sich die Investition in eine Kreditversicherung lohnt. **
Wann greift die Kreditversicherung?
Die Kreditversicherung greift in der Regel, wenn ein Kunde, bei dem Waren oder Dienstleistungen auf Kredit verkauft wurden, zahlungsunfähig wird. Dies kann durch Insolvenz, Zahlungsverzug oder Betrug des Kunden verursacht werden. Die Kreditversicherung übernimmt dann die offenen Forderungen des Versicherungsnehmers und schützt ihn so vor finanziellen Verlusten. Es ist wichtig, dass der Versicherungsnehmer die Bedingungen der Kreditversicherung genau kennt und einhält, um im Schadensfall Anspruch auf Leistungen zu haben. Es empfiehlt sich daher, im Vorfeld die Konditionen und Deckungsumfang der Kreditversicherung sorgfältig zu prüfen. **
Ähnliche Suchbegriffe für Kreditversicherung
Top-Angebote
Produkte zum Begriff Kreditversicherung:
-
Wann zahlt die Kreditversicherung?
Die Kreditversicherung zahlt in der Regel, wenn der Kunde zahlungsunfähig wird und die offenen Rechnungen nicht begleichen kann. Dies kann beispielsweise bei Insolvenz, Zahlungsverzug oder Betrug der Fall sein. Es ist wichtig, dass die Bedingungen der Kreditversicherung genau geprüft werden, um sicherzustellen, dass der Schadenfall abgedeckt ist. Zudem muss der Versicherungsnehmer alle erforderlichen Unterlagen und Nachweise einreichen, um die Zahlung zu erhalten. Die Kreditversicherung dient dazu, das Risiko von Forderungsausfällen zu minimieren und die Liquidität des Unternehmens zu schützen. **
-
Wann zahlt eine Kreditversicherung?
Eine Kreditversicherung zahlt in der Regel, wenn der Kunde, bei dem die Ware oder Dienstleistung auf Kredit verkauft wurde, zahlungsunfähig wird. Dies kann durch Insolvenz, Zahlungsverzug oder Nichtzahlung verursacht werden. Die Kreditversicherung übernimmt dann die offenen Forderungen des Unternehmens und schützt es vor finanziellen Verlusten. Es ist wichtig, dass die Bedingungen der Kreditversicherung genau geprüft werden, um sicherzustellen, dass der Schutz im Fall eines Zahlungsausfalls greift. In einigen Fällen kann die Kreditversicherung auch bei politischen Risiken wie Krieg, Embargos oder politischen Unruhen zahlen. **
-
Kann ich meine Kreditversicherung kündigen?
Kann ich meine Kreditversicherung kündigen? Die Möglichkeit, eine Kreditversicherung zu kündigen, hängt von den Vertragsbedingungen ab, die Sie mit dem Versicherungsunternehmen vereinbart haben. In der Regel können Sie eine Kreditversicherung kündigen, indem Sie eine schriftliche Kündigung einreichen. Es ist jedoch wichtig, die Vertragslaufzeit, Kündigungsfrist und mögliche Konsequenzen wie Gebühren oder Rückzahlungen zu prüfen, bevor Sie die Kündigung einreichen. Es empfiehlt sich, sich vor der Kündigung mit dem Versicherungsunternehmen in Verbindung zu setzen, um alle relevanten Informationen zu erhalten. **
-
Wie viel kostet eine Kreditversicherung?
Eine Kreditversicherung kann je nach Anbieter, Art der Versicherung und Höhe der abgesicherten Forderungen unterschiedlich teuer sein. Die Kosten für eine Kreditversicherung hängen auch von der Bonität des Unternehmens ab, das die Versicherung abschließen möchte. In der Regel werden die Kosten als Prozentsatz des versicherten Umsatzes berechnet. Es ist daher ratsam, verschiedene Angebote einzuholen und die Konditionen der verschiedenen Anbieter zu vergleichen, um die für das Unternehmen passende und kostengünstigste Kreditversicherung zu finden. Letztendlich können die Kosten für eine Kreditversicherung dazu beitragen, das Risiko von Forderungsausfällen zu minimieren und die Liquidität des Unternehmens zu sichern. **

Was sind die Vorteile einer Kreditversicherung für Unternehmen? Und welche Risiken können durch eine Kreditversicherung abgedeckt werden?
Die Vorteile einer Kreditversicherung für Unternehmen sind, dass sie vor Zahlungsausfällen geschützt sind, ihre Liquidität verbessern und ihr Risiko bei Geschäften mit Kunden minimieren können. Durch eine Kreditversicherung können Risiken wie Insolvenz des Kunden, politische Unruhen oder Währungsschwankungen abgedeckt werden. **
Wie lange zahlt eine Kreditversicherung bei Arbeitslosigkeit?
Eine Kreditversicherung zahlt in der Regel für eine begrenzte Zeit bei Arbeitslosigkeit, normalerweise zwischen 12 und 24 Monaten. Die genaue Dauer hängt von den Bedingungen des Vertrags ab, den du mit der Versicherungsgesellschaft abgeschlossen hast. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um zu verstehen, wie lange du im Falle von Arbeitslosigkeit Leistungen erhalten kannst. Es ist auch ratsam, sich frühzeitig mit der Versicherungsgesellschaft in Verbindung zu setzen, um den Prozess der Leistungsbeantragung zu starten und sicherzustellen, dass du alle erforderlichen Unterlagen einreichst. Letztendlich ist es wichtig, sich über die spezifischen Richtlinien deiner Kreditversicherung im Falle von Arbeitslosigkeit im Klaren zu sein, um finanzielle Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kreditversicherung:
-
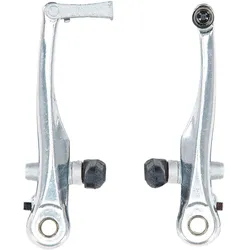
ALU-V-BremskörperWir liefern zwei silberne Alu-V-Bremskörper inklusive Verbindungsrohr und Bremsschuhen für die Alu-Felge. Sie sind vorne oder hinten verwendbar.• 1 Set (inkl. rechts und links) • Inkl. Verbindungsrohr • Für vorne oder hinten • Mit Bremsschuhen für Alu-Felge9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Kreditversicherung sinnvoll?
Ist eine Kreditversicherung sinnvoll? Eine Kreditversicherung kann sinnvoll sein, um sich vor Zahlungsausfällen von Kunden zu schützen und das Risiko von Forderungsausfällen zu minimieren. Sie bietet Unternehmen finanzielle Sicherheit und hilft, die Liquidität zu erhalten. Allerdings ist eine Kreditversicherung mit Kosten verbunden, die je nach Anbieter und Umfang der Versicherung variieren können. Es ist wichtig, die individuelle Risikosituation des Unternehmens zu bewerten und abzuwägen, ob sich die Investition in eine Kreditversicherung lohnt. **
-
Wann greift die Kreditversicherung?
Die Kreditversicherung greift in der Regel, wenn ein Kunde, bei dem Waren oder Dienstleistungen auf Kredit verkauft wurden, zahlungsunfähig wird. Dies kann durch Insolvenz, Zahlungsverzug oder Betrug des Kunden verursacht werden. Die Kreditversicherung übernimmt dann die offenen Forderungen des Versicherungsnehmers und schützt ihn so vor finanziellen Verlusten. Es ist wichtig, dass der Versicherungsnehmer die Bedingungen der Kreditversicherung genau kennt und einhält, um im Schadensfall Anspruch auf Leistungen zu haben. Es empfiehlt sich daher, im Vorfeld die Konditionen und Deckungsumfang der Kreditversicherung sorgfältig zu prüfen. **
-
Wann zahlt die Kreditversicherung?
Die Kreditversicherung zahlt in der Regel, wenn der Kunde zahlungsunfähig wird und die offenen Rechnungen nicht begleichen kann. Dies kann beispielsweise bei Insolvenz, Zahlungsverzug oder Betrug der Fall sein. Es ist wichtig, dass die Bedingungen der Kreditversicherung genau geprüft werden, um sicherzustellen, dass der Schadenfall abgedeckt ist. Zudem muss der Versicherungsnehmer alle erforderlichen Unterlagen und Nachweise einreichen, um die Zahlung zu erhalten. Die Kreditversicherung dient dazu, das Risiko von Forderungsausfällen zu minimieren und die Liquidität des Unternehmens zu schützen. **
-
Wann zahlt eine Kreditversicherung?
Eine Kreditversicherung zahlt in der Regel, wenn der Kunde, bei dem die Ware oder Dienstleistung auf Kredit verkauft wurde, zahlungsunfähig wird. Dies kann durch Insolvenz, Zahlungsverzug oder Nichtzahlung verursacht werden. Die Kreditversicherung übernimmt dann die offenen Forderungen des Unternehmens und schützt es vor finanziellen Verlusten. Es ist wichtig, dass die Bedingungen der Kreditversicherung genau geprüft werden, um sicherzustellen, dass der Schutz im Fall eines Zahlungsausfalls greift. In einigen Fällen kann die Kreditversicherung auch bei politischen Risiken wie Krieg, Embargos oder politischen Unruhen zahlen. **
Ähnliche Suchbegriffe für Kreditversicherung
-
FESTOOL Ring LHS 225 EQ VerschleißSie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Sie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab.9,95 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
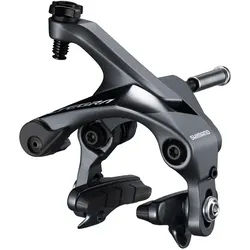
Shimano Dura Ace BR-7900 Vorderrad Bremskörper originalverpacktShimano Dura Ace BR-7900 Vorderrad Bremskörper originalverpackt Überblick Bremskörper für Vorderseite aus der Shimano Dura Ace Serie, Modell BR-7900. Geeignet für Rennradbremsen mit entsprechender Montage. Originalverpacktes Ersatzteil ohne weitere Zubehörteile. Wichtige Details Kompatibel mit Shimano Dura Ace Bremsanlagen Modellnummer BR-7900, spezifisch für Vorderrad Originalverpackt Konstruktion aus stabilem Metall Einzelner Bremskörper ohne Bremsbeläge oder Zubehör Standard-Befestigung für Rennradbremsen Keine Angaben zu Gewicht oder Zulassung verfügbar Praxis und Beratung Geeignet als Ersatzteil für die Instandsetzung von Dura Ace BR-7900 Bremsen Passgenauigkeit ist auf die Original Shimano Baugruppe beschränkt Regelmäßige Überprüfung der Bremsfunktion und des Verschleißes empfohlen Nur mit passenden Bremsbelägen und Zubehör verwenden Bremsanlage nach Montage auf Funktion und Sicherheit prüfen Korrosion vermeiden durch regelmäßige Pflege und Reinigung Montagehinweise Vor der Montage Zustand und Kompatibilität prüfen Bremskörper mit geeignetem Werkzeug festziehen, aber Überdrehen vermeiden Montage erfolgt typischerweise am Vorderradbremsarm Funktion der Bremse nach Montage sorgfältig prüfen Bewegliche Teile leicht schmieren, um Funktionalität zu erhalten Nach Montagekurzer Probebremstest empfohlen179,95 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Kann ich meine Kreditversicherung kündigen?
Kann ich meine Kreditversicherung kündigen? Die Möglichkeit, eine Kreditversicherung zu kündigen, hängt von den Vertragsbedingungen ab, die Sie mit dem Versicherungsunternehmen vereinbart haben. In der Regel können Sie eine Kreditversicherung kündigen, indem Sie eine schriftliche Kündigung einreichen. Es ist jedoch wichtig, die Vertragslaufzeit, Kündigungsfrist und mögliche Konsequenzen wie Gebühren oder Rückzahlungen zu prüfen, bevor Sie die Kündigung einreichen. Es empfiehlt sich, sich vor der Kündigung mit dem Versicherungsunternehmen in Verbindung zu setzen, um alle relevanten Informationen zu erhalten. **
-
Wie viel kostet eine Kreditversicherung?
Eine Kreditversicherung kann je nach Anbieter, Art der Versicherung und Höhe der abgesicherten Forderungen unterschiedlich teuer sein. Die Kosten für eine Kreditversicherung hängen auch von der Bonität des Unternehmens ab, das die Versicherung abschließen möchte. In der Regel werden die Kosten als Prozentsatz des versicherten Umsatzes berechnet. Es ist daher ratsam, verschiedene Angebote einzuholen und die Konditionen der verschiedenen Anbieter zu vergleichen, um die für das Unternehmen passende und kostengünstigste Kreditversicherung zu finden. Letztendlich können die Kosten für eine Kreditversicherung dazu beitragen, das Risiko von Forderungsausfällen zu minimieren und die Liquidität des Unternehmens zu sichern. **
-
Was sind die Vorteile einer Kreditversicherung für Unternehmen? Und welche Risiken können durch eine Kreditversicherung abgedeckt werden?
Die Vorteile einer Kreditversicherung für Unternehmen sind, dass sie vor Zahlungsausfällen geschützt sind, ihre Liquidität verbessern und ihr Risiko bei Geschäften mit Kunden minimieren können. Durch eine Kreditversicherung können Risiken wie Insolvenz des Kunden, politische Unruhen oder Währungsschwankungen abgedeckt werden. **
-
Wie lange zahlt eine Kreditversicherung bei Arbeitslosigkeit?
Eine Kreditversicherung zahlt in der Regel für eine begrenzte Zeit bei Arbeitslosigkeit, normalerweise zwischen 12 und 24 Monaten. Die genaue Dauer hängt von den Bedingungen des Vertrags ab, den du mit der Versicherungsgesellschaft abgeschlossen hast. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um zu verstehen, wie lange du im Falle von Arbeitslosigkeit Leistungen erhalten kannst. Es ist auch ratsam, sich frühzeitig mit der Versicherungsgesellschaft in Verbindung zu setzen, um den Prozess der Leistungsbeantragung zu starten und sicherzustellen, dass du alle erforderlichen Unterlagen einreichst. Letztendlich ist es wichtig, sich über die spezifischen Richtlinien deiner Kreditversicherung im Falle von Arbeitslosigkeit im Klaren zu sein, um finanzielle Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.